دوشنبه ۱۱ دی ۰۲ | ۱۳:۱۹ ۱۴۲ بازديد
متن ماده ۱۳۱ مالیات بر اساس آخرین اصلاحات قانون مالیاتهای مستقیم در سال ۱۳۹۴ به شرح زیر است:
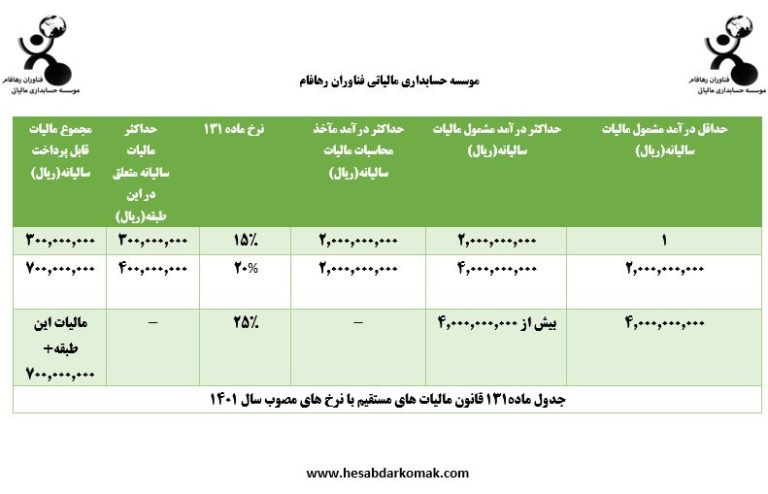
ماده ۱۳۱ ق.م.م: نرخ مالیات بر درآمد اشخاص حقیقی به استثنای مواردی که طبق مقررات این قانون دارای نرخ جداگانهای است به شرح زیر تعیین میشود:
تا میزان پانصد میلیون ریال (۵۰۰,۰۰۰,۰۰۰) ریال درآمد مشمول مالیات سالانه به نرخ پانزده درصد (۱۵%)
نسبت به مازاد پانصد میلیون ریال (۵۰۰,۰۰۰,۰۰۰) ریال تا میزان یک میلیارد (۱,۰۰۰,۰۰۰,۰۰۰) ریال درآمد مشمول مالیات سالانه به نرخ بیست درصد (۲۰%)
نسبت به مازاد یک میلیارد (۱,۰۰۰,۰۰۰,۰۰۰) ریال درآمد مشمول مالیات سالانه به نرخ بیست و پنج درصد (۲۵%)
جدول ماده ۱۳۱ قانون مالیاتهای مستقیم بر اساس نرخهای جدید این ماده قانونی (مصوب ۱۴۰۱/۵/۹) به شرح زیر است:
متن ماده 131
متن ماده 131
 ماليات طلاي نو ۱۴۰۴ چند درصد است؟ | نحوه محاسبه ماليات طلا
 ماليات آهنفروشان عمدهفروش و خردهفروش | تفاوت ماليات عمده و خردهفروشي آهن
 مالیات کارتخوان آهنفروشان و گردش حساب ۱۴۰۵ | مالیات پوز آهنفروشی
 مالیات انبارداران آهن و بازرگانان فولاد | تکالیف و محاسبه مالیات
 مالیات ارزش افزوده آهن آلات ۱۴۰۵ | مرحله مشمولیت، بخشنامه و قوانین مالیات آهن فروشان
 مالیات ضایعات آهن در سال ۱۴۰۵ | مالیات خرید و فروش آهن قراضه + ارزش افزوده
 فصل سوم :معافیت ها
 قوانین مالیات بر ارزش افزوده فصل اول:تعاریف و کلیات بند 1الی 3
